Stephen Harvey
Chef des investissements
Sagard Patrimoine
Mes chers Blue Jays de Toronto ont finalement rangé leurs crampons cette semaine. Il leur aurait peut-être fallu soulever un peu plus de poussière sur les sentiers et mettre un peu plus de diesel dans leurs bâtons. Avec les contrats déjà signés, ce n’est certainement pas la dette qui manque au bilan. Pour le reste de la saison, j’encouragerai TSY : Tous sauf les Yankees.
Poussière, diesel et dette offrent aussi des pistes utiles pour comprendre les marchés en ce moment. Le conflit en Iran ralentit toujours le trafic dans le détroit d’Ormuz, un passage essentiel au transport de l’énergie, et fait grimper les prix des carburants. Lorsque les coûts de l’énergie augmentent, les entreprises doivent débourser davantage pour cultiver, fabriquer et transporter. Ces coûts finissent parfois sur les factures que nous payons au jour le jour.
Cela m’amène à un graphique que je ne pensais jamais suivre d’aussi près : celui du gazole, soit essentiellement le diesel qui alimente les tracteurs, les camions et d’autres équipements lourds. L’essence retient davantage l’attention, puisque nous en voyons le prix chaque fois que nous faisons le plein. Le diesel accomplit toutefois une grande partie du travail moins visible qui permet de produire et d’acheminer nos aliments et nos biens. Au Canada, nous consommons chaque jour environ 118 millions de litres d’essence et 80 millions de litres de diesel.
Le graphique de Bloomberg ci-dessous compare le prix du diesel au taux de rendement des obligations du Trésor américain à 10 ans, une référence pour les coûts d’emprunt. Récemment, les deux ont augmenté. La hausse du prix du diesel peut accentuer les craintes inflationnistes, qui peuvent à leur tour exercer une pression à la hausse sur les taux obligataires. Un graphique ne permet pas d’établir un lien de causalité, mais il illustre pourquoi le prix du carburant qui fait fonctionner un tracteur mérite sa place dans une discussion sur les marchés.
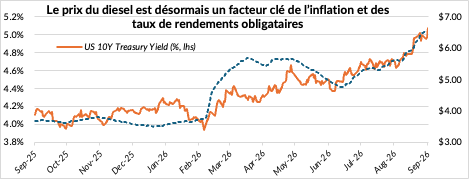
Au fur et à mesure que le prix du diesel augmente, l’anticipation d’inflation future s’accentue, ce qui pousse les taux obligataires à la hausse. En effet, devant l’augmentation des coûts de production industrielle, les investisseurs obligataires exigent une rémunération supplémentaire.
Les prix agricoles
Trois facteurs pourraient faire augmenter la prochaine facture d’épicerie. Le premier est le diesel. Il alimente les tracteurs qui servent à produire nos aliments et les camions qui les livrent. Lorsque le diesel coûte plus cher, les dépenses des agriculteurs augmentent. Le plus souvent qu’autrement, le prix des aliments augmente lui aussi, sans pour autant que les agriculteurs réalisent de meilleurs profits.
Le deuxième est la météo. Avec un phénomène océanographique El Niño en vue, la NOAA estime à plus de 90 % la probabilité que celui-ci atteigne une très forte intensité cet automne et cet hiver. Le risque de mauvaises récoltes s’en trouve accru dans certaines régions. L’expérience invite toutefois à la prudence : El Niño peut faire bondir le prix de certaines denrées, comme le riz ou le sucre, sans entraîner une hausse généralisée des prix alimentaires. Une bonne récolte ailleurs peut compenser une mauvaise récolte dans une région donnée.
Le troisième concerne les engrais. Les perturbations des expéditions en provenance du golfe Persique et la hausse du coût de l’énergie et des matières premières nécessaires à leur fabrication ont rendu leur approvisionnement plus difficile et plus coûteux. Si les agriculteurs en utilisent moins, les rendements agricoles pourraient en souffrir au cours des prochains cycles de culture. L’Organisation des Nations Unies pour l’alimentation et l’agriculture (FAO) indiquait en septembre que les expéditions d’engrais accusaient encore des retards. Ce risque pourrait peser sur les récoltes pendant une bonne partie de 2027.
Mis ensemble, ces trois facteurs font pencher la balance des risques vers une hausse des prix agricoles, surtout si des coûts élevés pour les intrants se conjuguent à des récoltes compromises par El Niño.
Pour les investisseurs, les contrats à terme sur les produits agricoles offrent une exposition directe aux prix des denrées, sans dépendre de la capacité des agriculteurs à convertir des prix de vente plus élevés en profits accrus. Ces contrats peuvent aussi être volatils, et les risques météorologiques peuvent déjà être pris en compte dans leurs prix.
Nous y voyons un outil potentiel pour gérer ce risque inflationniste précis, à condition d’en calibrer prudemment le poids en portefeuille, plutôt que d’en faire un pari certain sur une hausse du prix de chaque article du panier d’épicerie.