Stephen Harvey
Chef des investissements
Sagard Patrimoine
Bonjour, et bonne Action de grâce en retard à nos lecteurs canadiens.
Depuis quelque temps, j’écris davantage sur les obligations et la dette publique. La raison est bonne : le marché obligataire est immense, et ses prix influent sur les taux hypothécaires, le financement des entreprises et les budgets des gouvernements. Il n’attire peut-être pas autant l’attention que le marché boursier, mais ce n’est pas un coin tranquille des marchés pour autant. Quand les investisseurs changent d’avis, les gouvernements l’entendent, généralement sous la forme d’une facture d’emprunt plus salée.
À la fin de 2025, le marché obligataire mondial comptait environ 160,7 billions de dollars US de titres de créance en circulation, tandis que les actions cotées en bourse dans le monde valaient environ 157,8 billions de dollars US. Ces chiffres ne sont pas tout à fait comparables, mais ils donnent une idée de l’échelle : le marché obligataire est à peu près de la même taille que le marché boursier mondial. Aux États-Unis, la dette du Trésor s’élève à environ 40 billions de dollars US, contre une capitalisation boursière d’environ 68,5 billions de dollars US pour le S&P 500 à la fin de septembre 2026 (SIFMA).
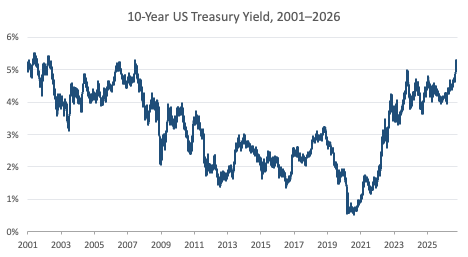
Le graphique ci-dessous suit le rendement de l’obligation du Trésor américain à 10 ans depuis les années 2000. Le rendement correspond au taux annualisé qu’un investisseur peut espérer obtenir s’il achète le titre à son prix courant et le conserve jusqu’à l’échéance, sous réserve des hypothèses habituelles. Il y a environ six ans, le rendement à 10 ans avoisinait 0,5 % ; au 9 octobre 2026, il dépassait 5 %. Cette hausse a été douloureuse pour les détenteurs d’obligations existantes : lorsque les rendements montent, les prix des obligations baissent. Une obligation du Trésor à 10 ans émise à un rendement d’environ 0,5 % perdrait environ le tiers de sa valeur marchande si son rendement passait à 5 %. C’est une illustration de l’évolution du prix ; le rendement réel d’un investisseur dépend du titre en question, du moment de l’achat et de la durée de détention.
Source: Sagard Patrimoine
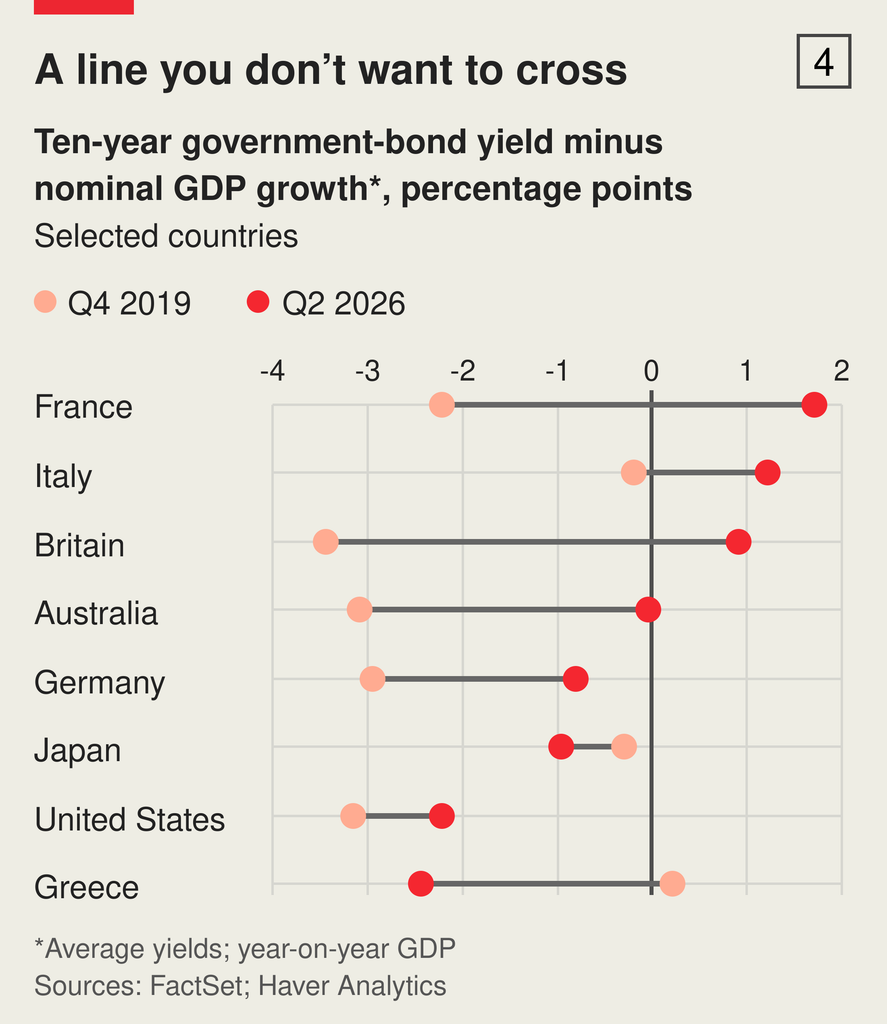
Les rendements plus élevés ne sont pas automatiquement problématiques. La question clé est de savoir si l’économie croît assez rapidement pour que le fardeau de la dette publique demeure gérable. Lorsque la croissance économique dépasse le taux d’intérêt moyen sur la dette publique, elle peut contribuer à stabiliser la dette par rapport au PIB. Cela dit, le déficit et les autres décisions budgétaires pèsent aussi dans la balance. Lorsque les coûts d’emprunt restent supérieurs à la croissance, le fardeau de la dette devient de plus en plus difficile à gérer.
Le graphique de The Economist compare la croissance nominale du PIB aux rendements des obligations de plusieurs grandes économies à 10 ans. La situation demeure plus favorable aux États-Unis : la croissance a généralement dépassé les coûts d’emprunt, ce qui a amélioré la dynamique de la dette au cours des sept dernières années. La situation est plus tendue en Europe, surtout en France, en Italie et au Royaume-Uni, où l’écart s’est resserré ou est devenu moins favorable. En France et au Royaume-Uni, ce virage s’inscrit dans un débat politique plus large sur les impôts, les dépenses et la rigueur budgétaire. Les investisseurs obligataires ne sont pas les seuls à se prononcer, mais ils savent faire entendre leur point de vue.
Une dette fabuleuse
J’ai récemment lu A Fabulous Debt, de Robin Wigglesworth, journaliste au Financial Times (un nom tout droit sorti de Ted Lasso). C’est un excellent livre qui illustre l’importance du marché obligataire et donne plusieurs exemples éloquents de sa capacité à imposer ses vues. En voici trois, dont deux portent sur la France et le Royaume-Uni.
Le Conte de deux villes (du moins, de leurs finances)
Le marché obligataire britannique a aidé le pays à soutenir une longue guerre coûteuse contre la France révolutionnaire puis napoléonienne. Le gouvernement empruntait auprès des investisseurs en émettant des titres de créance, notamment des obligations perpétuelles qui versaient des intérêts sans date fixe de remboursement. Les banques, les marchands et d’autres investisseurs pouvaient les acheter et les négocier, donnant au gouvernement accès à un vaste bassin de capitaux. En pratique, les Britanniques pouvaient emprunter sans limite à 3 %, alors que le marché français était plus fragmenté et que les taux y étaient bien plus élevés.
Les sommes empruntées ont financé la marine et l’armée britanniques, ainsi que les subventions et les prêts accordés à ses alliés européens. Le marché obligataire n’a pas vaincu Napoléon à lui seul. Il a aidé la Grande-Bretagne à soutenir la guerre et les coalitions pendant de nombreuses années. Le revers de la médaille : une dette nationale très élevée que le pays a conservée après la guerre.
La leçon générale : un gouvernement qui a un accès crédible aux investisseurs peut transformer ses recettes fiscales futures en moyens d’action en temps de crise.
Le moment Liz Truss
En septembre 2022, la première ministre britannique Liz Truss et le chancelier de l’Échiquier, Kwasi Kwarteng, ont annoncé un important programme de réductions d’impôt et d’autres mesures, dont un soutien énergétique, l’ensemble devant en grande partie être financé par l’emprunt. Le plan a été présenté sans prévisions de l’Office for Budget Responsibility, l’organisme indépendant chargé de l’évaluation budgétaire, ce qui a laissé les investisseurs dans l’incertitude quant à ses effets sur la dette publique et l’inflation.
Les investisseurs obligataires ont rapidement exigé des rendements plus élevés pour prêter au gouvernement britannique. Le prix des Gilts (obligations du gouvernement britannique) a chuté, la livre s’est affaiblie et la forte hausse des rendements à long terme a mis sous pression les fonds de pension qui recouraient à des stratégies à effet de levier pour aligner leurs actifs à leurs obligations futures. Comme ces fonds devaient fournir des garanties en espèces, certains ont été contraints de vendre des Gilts, ce qui a fait baisser davantage leur prix.
La Banque d’Angleterre est intervenue en achetant temporairement des Gilts afin de rétablir des échanges ordonnés et de donner aux fonds de pension le temps de consolider leur situation financière. Le gouvernement a ensuite annulé une grande partie du plan, et Liz Truss a démissionné après seulement 45 jours au poste de première ministre.
L’épisode a montré à quelle vitesse les investisseurs obligataires peuvent faire grimper les coûts d’emprunt d’un gouvernement lorsqu’ils perdent confiance dans ses plans budgétaires.
Chaque rose a ses épines
Le 2 avril 2025, le président Trump a annoncé de vastes droits de douane « réciproques ». Les investisseurs se sont inquiétés des effets sur la croissance, l’inflation et les emprunts publics. Dans une rupture frappante avec la traditionnelle fuite vers les valeurs refuges, le prix des titres du Trésor américain a baissé en même temps que les actions, faisant passer le rendement à 10 ans de moins de 4 % à environ 4,5 %. Des rendements plus élevés signifiaient des coûts d’emprunt plus élevés pour le gouvernement.
Le 9 avril, Trump a suspendu pendant 90 jours la plupart des droits de douane majorés propres à chaque pays, en maintenant un taux de base de 10 % et en augmentant ceux visant la Chine. Il a reconnu par la suite qu’il surveillait le marché obligataire et que les investisseurs étaient devenus « un peu nerveux ». Des responsables de l’administration ont aussi évoqué les négociations commerciales comme facteur de décision. La mesure dans laquelle les turbulences sur le marché obligataire ont pesé dans cette décision fait toutefois débat.
Le marché obligataire envoyait le message que les investisseurs n’absorberaient pas automatiquement davantage de dette américaine aux conditions du gouvernement : la confiance compte, et lorsqu’elle s’effrite, les coûts de financement peuvent grimper rapidement.
Écouter le roi
Le marché obligataire ne choisit pas le gouvernement, mais peut compliquer la vie de ceux qui le dirigent. La Grande-Bretagne l’a utilisé pour financer la guerre contre Napoléon ; Liz Truss a vu les investisseurs rejeter son plan budgétaire ; et en 2025, les rendements des titres du Trésor ont rappelé à Washington que droits de douane et coûts d’emprunt peuvent s’entrechoquer. Le roi a rarement besoin de parler : quelques mouvements de la courbe des taux suffisent.
Pour les investisseurs, la hausse des taux n’est pas forcément un décret royal annonçant le désastre. C’est un signal à interpréter : les marchés réagissent-ils à une croissance plus forte, à une inflation persistante, à des emprunts élevés ou à une confiance qui s’effrite ? La réponse compte davantage que le chiffre en manchette. Les gouvernements peuvent débattre avec les électeurs, mais ils ignorent les investisseurs obligataires à leurs risques et périls. Le roi est peut-être mécontent, mais il a certainement un message à faire passer.