J’espère que vous avez passé un bel Halloween. Depuis quelque temps, les marchés nous jouent plus de tours qu’ils ne nous donnent de bonbons.
Depuis mars, le prix du pétrole brut (et celui d’autres produits énergétiques) a bondi, au point de se faire sentir dans les chiffres de l’inflation, tant chez les producteurs que chez les consommateurs. Pour protéger nos clients de l’inflation, qui gruge le pouvoir d’achat, on pense souvent à combiner des actifs tangibles et rares (les actifs réels) : immobilier, infrastructures, produits de base et or. Aujourd’hui, la meilleure couverture pourrait bien être l’énergie, ou les actions du secteur énergétique.
Les spécificités du prix du baril
Le prix du baril de pétrole a fortement augmenté en 2026. L’ampleur de la hausse dépend de la mesure retenue pour l’analyse. Le prix du pétrole le plus souvent cité est celui des futures (contrat à terme) dont l’échéance est la plus rapprochée. Un future fixe aujourd’hui le prix d’un actif qui sera livré à une date future, laquelle varie d’un contrat à l’autre. Il est possible de négocier des futures sur de nombreux produits de base, et ce, pour des échéances très éloignées. Si l’on regarde les futures sur le pétrole brut WTI, dont l’échéance est la plus proche, son prix a augmenté d’environ 80 % depuis le début de l’année. Le graphique ci-dessous montre le prix d’achat d’un baril de pétrole avec livraison un mois plus tard :
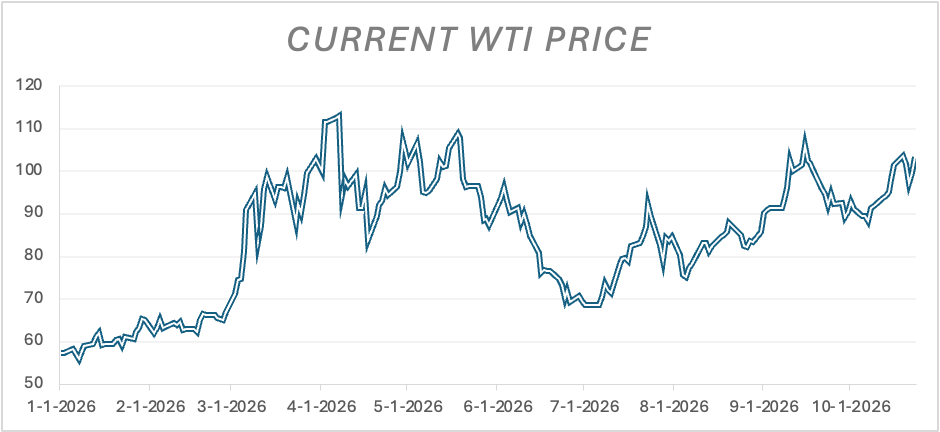
J’ai préparé ce graphique et le prochain à partir des prix observés jusqu’au 23 octobre. Comme on le voit, après les premiers effets du conflit en Iran, le prix du baril a bondi à plus de 110 $ en avril 2026. Au 23 octobre, il dépassait encore 103 $. Bref, même si le pétrole a renchéri tout au long de l’année, selon cette mesure, son prix a atteint un sommet en avril.
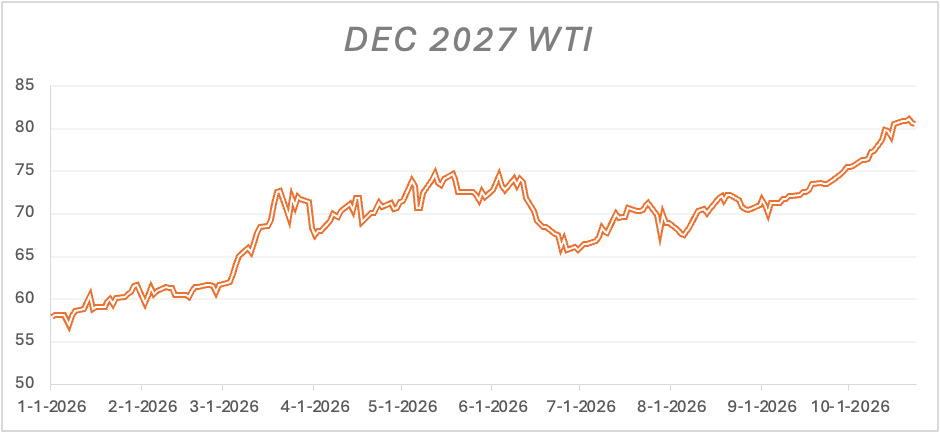
Voyons maintenant le prix des futures d’un baril livré en décembre 2027, ou « calendre 27 », comme on dit dans le jargon. Cette mesure a atteint un sommet il y a quelques jours, le 21 octobre pour être plus précis. Le graphique ci-dessous le montre :
Alors, pourquoi un tel écart de prix? Et pourquoi les deux mesures n’ont-elles pas évolué au même rythme?
Contango & Backwardation
Les deux termes évoquent peut-être des pas de danse, mais ils décrivent l’écart entre le prix spot (prix au comptant) et les futures. Le prix spot du WTI est celui du pétrole disponible maintenant; un future fixe aujourd’hui le prix du pétrole qui sera livré plus tard. Pensez à la réservation d’une chambre d’hôtel : le prix pour ce soir peut différer de celui pour l’été prochain. Pour le pétrole, l’écart tient notamment aux coûts d’entreposage et de financement, ainsi qu’aux craintes des acheteurs de manquer de stocks à court terme. Quand le pétrole se fait rare aujourd’hui, le baril qu’on a sous la main vaut plus cher et le prix spot peut dépasser les prix des futures : c’est ce qu’on appelle le backwardation.
Quand le pétrole abonde, il peut être avantageux de l’entreposer pour plus tard. Les futures peuvent alors coûter plus cher que le pétrole au prix spot : c’est le contango. La forme de la courbe des prix nous renseigne sur l’offre, la demande et les conditions d’entreposage actuelles. Cela dit, celle-ci ne prédit pas le prix du pétrole. Le marché des futures donne des repères utiles, mais il n’a toujours pas appris à prédire l’avenir.
Le marché est actuellement en backwardation : les consommateurs de pétrole sont prêts à payer une prime pour y avoir accès maintenant plutôt que plus tard. C’est un signal fort : le marché tient compte du conflit en Iran et des perspectives de règlement. Au début du conflit, le prix spot a grimpé beaucoup plus vite que le prix des futures. Le marché signalait que les acheteurs s’inquiétaient bien davantage de trouver du pétrole aujourd’hui que plus tard. Mais à mesure que le conflit s’éternise, les inquiétudes s’étendent aux échéances plus lointaines, ce qui fait monter le prix de décembre 2027. Le prix du pétrole à court terme a augmenté de 80 % depuis le début de l’année, contre seulement 39 % pour celui de décembre 2027, soit environ la moitié de la hausse. On pourrait donc soutenir que les futures offrent davantage de potentiel de hausse que le prix spot.
Les actions du secteur énergétique
Les bénéfices futurs des producteurs de pétrole dépendent en partie du prix qu’ils peuvent obtenir pour leur pétrole. Quand les prix montent alors que les coûts de production restent relativement stables, les bénéfices peuvent augmenter encore plus rapidement. C’est ce qu’on appelle le levier opérationnel : l’entreprise profite davantage de la hausse des prix parce que ses coûts ne montent pas autant.
Prenons un exemple simple. Vous exploitez une société pétrolière et il vous en coûte 40 $ pour produire un baril. Au début de l’année, le prix à terme du pétrole pour livraison en décembre 2027 était d’environ 58 $. Il vous restait donc 18 $ par baril avant les autres dépenses. Aujourd’hui, ce prix à terme avoisine 80 $, ce qui vous laisse 40 $ par baril. Si vos coûts de production n’ont pas changé, votre bénéfice par baril a plus que doublé.
Cette amélioration aide à comprendre pourquoi les actions du secteur énergétique peuvent réagir fortement à la hausse du prix du pétrole. Le secteur a bien fait cette année, même si l’augmentation du prix des actions ne reflète peut-être pas encore toute l’augmentation attendue des bénéfices.
Une couverture potentielle
Les investisseurs qui détiennent simplement l’ensemble du marché boursier sont peu exposés à cette tendance. L’énergie représente seulement environ 3 % du S&P 500, tandis que la technologie et les télécommunications en représentent plus de la moitié. Même si le secteur de l’énergie du S&P 500 a gagné environ 50 % cette année, son faible poids n’a eu qu’un effet modeste sur l’indice dans son ensemble.
En période de risque géopolitique et de craintes inflationnistes, les producteurs de pétrole peuvent offrir une couverture utile. Le risque, bien sûr, c’est que si les tensions s’apaisent, le prix du pétrole baisse et les actions du secteur énergétique pourraient céder une partie de leurs gains. Par ailleurs, les gouvernements du monde entier ont libéré pour environ 500 milliards de dollars de réserves énergétiques. Ces réserves ont contribué à amortir le choc sur les marchés, mais il faudra bien les reconstituer.
C’est là le point essentiel. La forte hausse du pétrole nous rappelle qu’un bien essentiel peut voir son prix grimper rapidement lorsqu’il se raréfie, avec des répercussions dans bien d’autres secteurs.
Un portefeuille conçu pour le marché d’hier risque de ne pas être prêt à faire face aux pénuries de demain. L’énergie ne nous mettra pas à l’abri de toutes les frayeurs, mais dans un monde où la fiabilité de l’approvisionnement compte plus que jamais, le secteur mérite peut-être une place plus importante dans nos discussions.